Címke: megélhetési költségek

  • Visszaköltözött Tajvanra, hogy idős szülei közelében legyen

    Visszaköltözött Tajvanra, hogy idős szülei közelében legyen

    Dean Chou 1999-ben hagyta el szülőhazáját, Tajvant, hogy Los Angelesben folytasson egyetemi tanulmányokat. Az évtizedek során teljes életet épített magának az Egyesült Államokban: zöldkártyát szerzett, 2018-ban megkapta az amerikai állampolgárságot, saját vállalkozást indított, és házat vásárolt. Mégis 2025-ben végül úgy döntött, hogy visszaköltözik Tajpejbe – elsősorban azért, hogy közel lehessen idősödő szüleihez.

    Egy élet felépítése Amerikában

    Az egyetem elvégzése után Dean egy világítástechnikai cégnél helyezkedett el, ahol az amerikai iroda és a kínai gyárak között koordinált. Ez a munka megismertette a beszerzési folyamatokkal, amelyek később saját vállalkozásának alapját képezték. A 2008-2009-es gazdasági válság idején ugyan elveszítette állását, de hamarosan egy olyan céget épített fel, amely amerikai vállalatok számára segített ázsiai gyártókat és termékeket találni.

    2010-ben feleségével együtt megvásárolta első otthonát – egy háromhálószobás házat Los Angelesben, nagyjából 450 000 dollárért. Az 1950-es évekből származó, zsákutcában lévő ingatlanhoz tágas udvar és különálló garázs is tartozott. Kettesben újították fel és tették otthonossá az épületet.

    2019 októberében azonban tragédia árnyékolta be életét: kiderült, hogy felesége tüdőrákos. Az asszony 2021 áprilisában elhunyt. Dean ezt követően a kutyáival együtt továbbra is a házban élt, és eleinte nem tervezte, hogy eladja azt. Fokozatosan azonban ráébredt, hogy a jövőre kell tekintenie, és a ház elengedése a gyász feldolgozásának szerves részévé vált.

    A visszatérés gondolata

    Ahogy Dean elkezdett a jövőjén gondolkodni, szülei egyre nagyobb szerepet játszottak döntéseiben. Mindkettő 78 éves, egészséges és elégedett, ám Dean tudatában volt annak, hogy több mint 25 évet töltött tőlük távol. Egyke gyermekként különösen nyomasztotta a távolság: ha szüleinek segítségre lett volna szükségük, nem volt más, aki közbeavatkozhatott volna.

    Amíg nős volt, a hazaköltözés komolyan fel sem merült benne. 2025-re azonban megérett a döntés. Los Angeles megélhetési költségei is egyre terhesebbé váltak, vállalkozásait pedig távolból is tudta irányítani, így a visszaköltözés logikus lépésnek tűnt.

    2025 áprilisában 1,05 millió dollárért adta el kaliforniai házát. Az átadás pillanata mélyen megrendítette, de érezte, hogy egy fejezet végleg lezárult, és egy új kezdődik el.

    Hazaérkezés Tajpejbe

    Október végén Dean öt bőrönddel és kutyáival a repülőre szállt. Amikor megérkezett a reptérre, szülei lementek fogadni – és abban a pillanatban, ahogy meglátta őket, egyértelművé vált számára: végre hazaért.

    Néhány hetet szüleinél töltött, majd november végén saját lakást bérelt. Mostani otthona egy körülbelül 72 négyzetméteres apartman, amely mindössze 15 perces sétára található a Tajpej 101-es felhőkarcolótól. A havi bérleti díja 40 000 tajvani dollár, vagyis nagyjából 1 200 amerikai dollár. Összes havi kiadása általában 2 500 dollár alatt marad – az élelmiszer jóval olcsóbb, mint Amerikában, és autót sem tart fenn.

    Az időeltolódás miatt – Tajvan 15-16 órával van Los Angeles előtt – sajátos napirendet alakított ki: este 10 körül fekszik le, hajnali 3-4-kor kel, hogy átnézze üzeneteit és e-mailjeit. Tajvani és Los Angeles-i vállalkozásait egyaránt távolból kezeli.

    Az élet Tajpejben – előnyök és kihívások

    A visszaköltözés nem volt problémamentes. A lakások jóval kisebbek, mint amihez Amerikában szokott volt. Bár folyékonyan beszéli a nyelvet, időnként olyan kifejezésekkel vagy kulturális utalásokkal találkozik, amelyeket már nem ismer fel azonnal. Olykor eszébe jut, hogy visszatérhetne az Egyesült Államokba – Los Angelesben épített élete és barátai nehezen hagyhatók el.

    Mindazonáltal nem bánja a döntést. Szülei még nem szorulnak fizikai segítségre, de Dean már ott van, és bármikor számíthatnak rá. Korábban hetente egyszer-kétszer telefonáltak, és szülei az Instagramján követték élete eseményeit. Hazalátogatáskor a napjai rendszerint zsúfoltak voltak, és szülei mindig szóvá tették, hogy több időt kellene tölteniük együtt.

    Most bármikor találkozhatnak. Ha a szülei hívják, Dean egyszerűen odamegy. Közösen ebédelnek vagy vacsoráznak, piacokra és kiállításokra járnak, és megélik azokat a hétköznapi, apró pillanatokat, amelyeket korábban a távolság tett lehetetlenné.

    Forrás: www.businessinsider.com

  • Kidobtak az egyetemről, ma 159 000 dollárt keres szoftverfejlesztőként

    Kidobtak az egyetemről, ma 159 000 dollárt keres szoftverfejlesztőként

    Devonte Duncan, 27 éves brooklyni szoftverfejlesztő megosztja, hogyan jutott el a kimaradt egyetemistától a hatjegyű fizetésig – és mit tanult a pénzügyi fegyelemről New York drága falai között.

    Hogyan jutottam el a lemorzsolódástól a hatjegyű fizetésig?

    Amikor először kezdtem komolyabb pénzt keresni, azonnal megváltozott a viselkedésem. Éttermi vacsoráknál rutinszerűen fizettem ki tíz barátom számláját is – ez pedig hamar több száz dollárt jelentett minden egyes alkalommal. Aztán rájöttem, hogy ez az életstílus hosszú távon fenntarthatatlan.

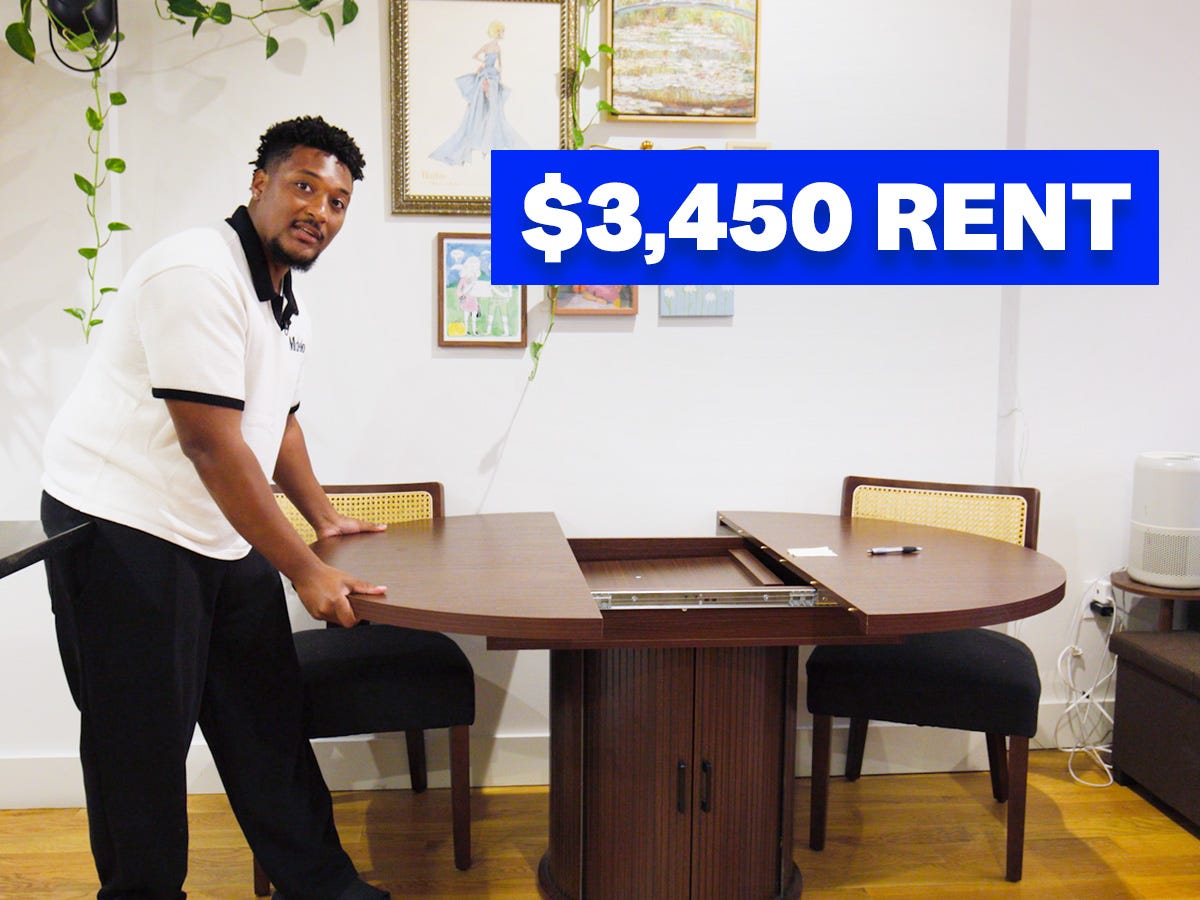
    Jelenleg évi 159 000 dollár alapfizetéssel dolgozom szoftverfejlesztőként, és egész életemben Brooklynban éltem. Szeretem ezt a városrészt, de az elmúlt évek alatt elkeserítő volt végignézni, ahogy az ingatlanárak és a megélhetési költségek az egekbe szöktek. A szüleim első lakása havi 900 dollárba került – az én jelenlegi kétszobás, kétfürdőszobás, parkolóval ellátott lakásom havi 3 450 dollár.

    A lakbért a menyasszonyommal közösen fizetjük: mivel szoftverfejlesztőként jóval többet keresek, mint ő tanárként, ő havi 1 000 dollárt vállal, a maradékot én rendezem, plusz havonta körülbelül 500 dollárt fizetek a közüzemi számlákra.

    Az egyetemi lemorzsolódás és az újrakezdés

    Három évet töltöttem a City College fizika szakán, mielőtt rájöttem, hogy a helyzet tarthatatlanná vált. Munkám mellett kb. 2 000 dolláros hitelt vettem fel a kiadások fedezésére, a tanulmányi eredményeim romlani kezdtek, és elveszítettem az ösztöndíjamat. Ekkor döntöttem el, hogy abbahagyom az egyetemet.

    A Marcy Lab Schoolba jelentkeztem, amely egy egyéves szoftverfejlesztői ösztöndíjprogram. A szüleimnek nem szóltam – karib-térségi bevándorlóként ők pontosan azért jöttek ide, hogy a gyerekeiknek jobb jövőjük legyen, és az utolsó dolog, amit hallani akartak volna, az az, hogy otthagytam az egyetemet. Végül persze kiderült. Az ösztöndíjprogramot sikeresen elvégeztem, és az első munkahelyemen szinte hatjegyű fizetést kaptam.

    Anyám azóta is mondja néha, hogy jobb lenne, ha megszerezném a diplomát, mert biztosan többet fizetnének. Én azonban nem tervezek visszamenni – inkább arra fókuszálok, hogyan növelhetem a bevételeimet.

    Havi kiadásaim – közlekedéstől a hobbikig

    Havi nettó fizetésem adózás és levonások után 7 752 dollár. Mellékjövedelmem a YouTube-csatornámból, a Dose of Devyből származik, ahol mindennapos életemről osztok meg videókat – ez korábban havonta 400 dollárt hozott, ma már inkább csak 100 dollár körül mozog.

    • Autó és közlekedés: 2019-es Subaru Outbackot vezetek hitelre, miután a korábbi 2021-es Tesla Model 3-amat veszteséggel adtam el. Havi törlesztő: 450 dollár, biztosítás: 208 dollár, benzin: 90 dollár, tömegközlekedés: kb. 50 dollár.
    • Élelmiszer: Havonta körülbelül 600 dollárt költök ételre – 400-at bevásárlásra, 200-at éttermi étkezésre. Mióta együtt főzünk a menyasszonyommal, az otthoni étkezés jóval gazdaságosabb lett.
    • Hobbik: Legköltségesebb hobbiként az OpenBorough.NYC nevű közösségi irányítópultot fejlesztem New York-i politikai információkkal – ez akár havi 300 dollárba is kerülhet. Videojátékokra az elmúlt három évben összesen kb. 300 dollárt költöttem.
    • Utazás: Az év elején egy kéthetés japán utazásra 3 000 dollárt szántam, emellett eljutottam egy brazíliai Bad Bunny-koncertre is.
    • Edzőterem: Havi 40 dolláros Planet Fitness tagságom van, amit azonban nem használok, mivel az épületemben van saját edzőterem – a lemondással még adós vagyok magamnak.

    Az életstílus-infláció csapdája és a 30 000 dolláros adósság

    Amikor a legtöbbet költöttem – mindenki vacsoráját kifizetve, impulzusvásárlásokon (például egy elektromos gördeszka), és nagy utazásokon –, észrevettem, hogy komoly adóssággal küzdök. Az életstílus-infláció csendben, de annál hatásosabban felemésztette a bevételemet.

    Végül egy 30 000 dolláros adósságkonszolidációs hitelhez folyamodtam, amelynek havi törlesztője 947 dollár. Ha a hitelkártyákon hagytam volna az adósságot, közel 25%-os kamatot fizettem volna – a konszolidált hitel kamata 17%, tehát összességében jóval kevesebbet fizetek. Két éven belül nullára hozom az egyenleget.

    A legnagyobb tanulság az volt: attól, hogy valaki többet keres, nem kell feltétlenül többet is költenie.

    A pénzügyi rendszerem: akadályok önmagam és a pénzem közé

    Mivel nem vagyok természetemnél fogva pénzügyileg fegyelmezett, egy automatikus rendszert dolgoztam ki, amely elvégzi helyettem a munka nagy részét.

    • Minden fizetésemből 10%-ot, vagyis kb. 700 dollárt azonnal egy külön megtakarítási számlára utalok – amit mentálisan nem is tekintek elérhetőnek.
    • Számlakifizetésre és havi alapkiadásokra (pl. élelmiszer) külön bankszámlát használok, így pontosan látom, mi mennyi.
    • A 401(k) nyugdíjszámlámhoz 10%-ot fizetek be, a munkaadóm 4%-os hozzájárulással egészíti ki ezt.
    • Összességében évente kb. 15 900 dollárt takarítok meg.

    Nincs konkrét megtakarítási célom a 10%-on túl, mert meggyőződésem, hogy a megtakarítással önmagában nem lehet kiszabadulni a szegénységből – az árak gyorsabban nőnek, mint a fizetések. Ezért amikor megszabadulok az adósságtól, a pénzemet inkább saját magamba és az ötleteimbe fektetem, bízva abban, hogy egyszer megvalósíthatom az álmaimat.

    New Yorkban élni megéri-e az árát? Szerintem ez teljesen az embertől függ. Aki itt nőtt fel, az alapvetően azért harcol, hogy otthon maradhasson – és ez a harc nem mindig olcsó.

    Forrás: www.businessinsider.com

  • 159 000 dolláros fizetés Brooklynban – hogyan gazdálkodik egy szoftverfejlesztő?

    159 000 dolláros fizetés Brooklynban – hogyan gazdálkodik egy szoftverfejlesztő?

    Devonte Duncan 27 éves szoftverfejlesztő, aki egy technológiai vállalatnál dolgozik Brooklyn, New York szívében. Évi 159 000 dolláros fizetése ellenére egy ponton azt tapasztalta, hogy kiadásai teljesen felemésztik bevételeit – sőt, adósságba is keveredett, miután elérte a hatjegyű jövedelmet.

    Hogyan változtatta meg a pénzügyi szemléletét?

    A kellemetlen anyagi helyzetből okulva Devonte gyökeresen átalakította a pénzügyeihez való hozzáállását. Ma már sokkal tudatosabban kezeli a bevételeit és kiadásait: szigorúbb költségvetést alkalmaz, miközben igyekszik fenntartani egy olyan életstílust, amelyben még mindig van helye az örömöknek és az élvezeteknek.

    Élet az egyik legdrágább városban

    Brooklyn az Egyesült Államok egyik legmagasabb megélhetési költségekkel rendelkező városrésze. Devonte példája jól szemlélteti, hogy még egy kiemelkedő fizetés sem jelent automatikus pénzügyi biztonságot, ha hiányzik a tudatos tervezés.

    Mit oszt meg Devonte a Cost of Living sorozatban?

    • Pontosan mennyit keres és miből tevődik össze a jövedelme
    • Mire és mennyit költ havonta
    • Hogyan épített fel egy működőképes havi költségvetést
    • Milyen befektetési stratégiát alkalmaz a jövője érdekében

    Devonte története tanulságos mindazok számára, akik magas fizetés mellett is küzdenek a pénzügyi egyensúly megteremtésével. A tudatos gazdálkodás és a hosszú távú tervezés nélkülözhetetlen – még akkor is, ha valaki hat számjegyű éves bevétellel rendelkezik.

    Forrás: www.businessinsider.com

  • Japánba költöztem: életem jobbá vált, de vannak kihívások

    Japánba költöztem: életem jobbá vált, de vannak kihívások

    Tavaly év végén elhagytam Kanadát, és egyéves munkavállalási vízummal Japánba költöztem. Az elmúlt hét hónap alatt Tokióban, Oszakában és Kumamotóban is éltem, és még több várost tervezek felfedezni az év hátralévő részében. Összességében boldogabb vagyok, mint otthon voltam – ugyanakkor az új életnek megvannak a maga nehézségei is.

    Az előnyök: miért szeretek Japánban élni?

    Alacsonyabb megélhetési költségek

    Az egyik legkellemesebb meglepetés a mindennapi kiadások csökkenése volt. Az élelmiszerek, a bérleti díj és az éttermi étkezések egyaránt megfizethető áron elérhetők. Oszakában például egy nagyobb csirkecsomagért nagyjából feleannyit fizetek, mint amennyibe ugyanez Kanadában kerülne. Az alapvető élelmiszerek – tojás, kenyér, tej – szintén olcsóbbak, bár a gyümölcsök esetében ez nem mindig igaz.

    Az éttermi élmények szintén pozitívan leptek meg: a férjemmel együtt körülbelül 20 kanadai dollárért fogyasztunk el kiváló minőségű vacsorákat, miközben Kanadában ugyanez az összeg egyetlen személyre sem lett volna elég – a borravalót nem is számítva. A lakhatás terén is érzékelhető a különbség: Oszakában egy kétszobás Airbnb-t bérlek valamennyi rezsiköltséggel együtt, és ez mégis kevesebbbe kerül, mint ottawai lakásom volt, ahol a fűtés, az internet és a lakásbiztosítás még mind külön tételt jelentett.

    Kiváló tömegközlekedés

    A japán vasúthálózat az egyik legnagyobb pozitív változás a mindennapjaimban. A vonatok tiszták, csendesek, könnyen átláthatók, és ami a legfontosabb: pontosan közlekednek. A viteldíjak megtávolság-alapúak, így a rövidebb utazások valóban olcsóbbak. Oszakából rendszeresen kirándulok Kiotóba és Kóbéba, és ezek a körutazások általában mindössze 15 kanadai dollárba kerülnek. Ráadásul az ablakból látható hegyvidéki tájak sem rontanak a hangulaton.

    Lenyűgöző gasztronómia

    Igazi gasztronómiai élménnyé vált az itteni élet számomra, mivel az evés mindig is fontos szerepet játszott a mindennapjaimban. Felkerestem trendinek számító helyeket éppúgy, mint apró, szinte ismeretlen helyi éttermeket. A tonkatsu, a ramen, a marhakari és a mini pudingos képviselőfánk a személyes kedvenceim közé kerültek. Meglepő módon még az olyan ismert láncok japán változatai is – mint a McDonald’s vagy a Starbucks – sok esetben finomabbnak bizonyultak, mint amihez Kanadában szoktam. A választék, a minőség és az árak kombinációja egyszerűen verhetetlen.

    A kihívások: ami nehezebb, mint vártam

    A távolság a szerettektől

    A legnagyobb nehézséget az jelenti, hogy ilyen messze vagyok a családomtól és a barátaimtól. A videóhívások és üzenetek természetesen segítenek, de nem pótolják a személyes jelenlétet – a 13 órás időkülönbség ráadásul még a kommunikációt is megnehezíti. Fájdalmas volt lemaradni az otthoni eseményekről: új éttermek nyitásairól, egy zenei fesztiválról, sőt Ottawa még egy Guinness-rekordot is megdöntött a világ leghosszabb shawarma kategóriájában. Ugyanakkor sokat segít, hogy a férjem végig mellettem van ebben a kalandban.

    Kisebb lakások és hiányzó termékek

    Otthon tágas konyhában főztem, teljes méretű sütővel és négy égővel. Az itteni lakásokban ezzel szemben sokszor csak egy-két főzőlap, egy mikrohullámú sütő és egy rizsfőző áll rendelkezésemre, ami komoly kreativitást igényel a főzés terén, és számos kedvenc receptemről le kellett mondanom. Nehézséget okoz az is, hogy egyes, Kanadában megszokott termékek – például a bevált dezodorom vagy a göndör hajhoz használt formázószerem – nem kaphatók itt. Amikor elfogytak, a látogató családtagokkal hozattam belőlük utánpótlást.

    Barátságkötés nem egyszerű

    Kanadában természetes volt, hogy boltban sorban állva megszólítottam az előttem állót, vagy egy véletlen találkozásból ismeretség alakult ki. Japánban az emberek kedvesek és udvariasak, de a spontán kapcsolatteremtés jóval ritkábban fordul elő. Ennek részben én magam vagyok az oka: a japán nyelvtudásom még fejlesztésre szorul, és mivel folyamatosan városokat váltok, nincs lehetőségem munkán, iskolán vagy közös hobbin keresztül mélyebb barátságokat kialakítani. A jövőben tudatosabban fogok törekedni arra, hogy az ígéretes találkozásokból valódi kapcsolatok szülessenek.

    Összegzés

    Hét hónappal a költözés után elmondhatom: Japán sok szempontból jobb életet kínál számomra, mint amit Kanadában éltem. Az alacsonyabb megélhetési költségek, a kiváló közlekedés és a csodálatos gasztronómia mind hozzájárulnak a boldogságomhoz. Ugyanakkor a távolság, az alkalmazkodás és a kapcsolatépítés kihívásai emlékeztetnek arra, hogy az expat-lét nem mindig könnyű – de megéri.

    Forrás: www.businessinsider.com

  • Hogyan hat az iráni háború a pénztárcádra és számláidra?

    Hogyan hat az iráni háború a pénztárcádra és számláidra?

    Az Egyesült Államok és Izrael Iránnal vívott háborúja már most érezteti hatását a brit háztartások pénzügyeiben – az üzemanyagáraktól kezdve a jelzáloghitelekig. Hogy mindez mennyire tartósan befolyásolja a mindennapokat, nagyrészt a tűzszünet sikerén és az ellátási láncok helyreállásának ütemén múlik.

    Üzemanyagárak az autósoknak

    A töltőállomásokon járók már érzékelhetik az áremelkedést. Az RAC autós szervezet adatai szerint az átlagos benzinár literenként 157,71 pennyre ugrott, ami 25 pennyvel magasabb, mint a konfliktus kitörésekor. A dízel ára március eleje óta 48 pennyvel nőtt, és jelenleg literenként 190,62 pennynél jár.

    Ez azt jelenti, hogy egy átlagos, 55 literes személyautó teli tankja benzinből 13 fonttal, dízelből pedig 26 fonttal kerül többe, mint a háború kezdete előtt. Az elemzők szerint minden 10 dolláros olajáremelkedés nagyjából 7 pennyvel emeli meg a literenkénti üzemanyagárat.

    A nyersolaj ára a háború kirobbanása óta jelentősen megdrágult, bár az árfolyamot a konfliktus alakulása és a Fehér Házból érkező nyilatkozatok is folyamatosan mozgatják. Az autósoknak azt tanácsolják, hogy ne számítsanak gyors könnyebbülésre, még akkor sem, ha a Hormuz-szoroson át újra szabadon áramolhat az olaj.

    Az autós szervezetek hangsúlyozzák, hogy a készletek egyelőre elegendők, mégis arra buzdítják a sofőröket, hogy kerüljék a szükségtelen utakat, és vezessenek takarékosabban – kerüljék az erőteljes gyorsítást és a hirtelen fékezést. Fontos megjegyezni, hogy a benzinárak emelkedése nem csupán az autósokat érinti: a szállítási költségek növekedése megjelenik az áruházak polcain lévő termékek árában is.

    Jelzáloghitelek: drágábbak és kevesebben elérhetők

    A háború előtt még azt remélték, hogy az új, fix kamatozású jelzáloghitelek kamata fokozatosan csökkenni fog. Ma ennek épp az ellenkezője játszódik le. A hitelintézetek gyorsan emelték kamataikat, mivel saját finanszírozási költségeik nőttek, és egyre inkább úgy látják, hogy az alapkamat nem fog olyan mértékben csökkeni, mint korábban várták.

    A Moneyfacts pénzügyi információs szolgálat adatai szerint a kétéves fix kamatozású jelzáloghitelek átlagos kamata március eleje óta 4,83%-ról 5,90%-ra emelkedett – ez a legmagasabb szint 2024 júliusa óta. Az ötéves konstrukcióknál az átlagkamat 4,95%-ról 5,78%-ra nőtt, ami 2023 novembere óta nem látott csúcsot jelent.

    Gazdasági bizonytalanság idején a bankok és hitelintézetek jellemzően visszavonnak egyes termékeket a kínálatból, szűkítve ezzel a választékot. A Moneyfacts szerint jelenleg körülbelül 1 500-zal kevesebb lakáshitel-konstrukció érhető el a piacon, mint korábban – igaz, így is több mint 6 000 ajánlat közül lehet választani.

    Energiaszámlák és fűtőolaj

    A háztartási gáz- és villamosenergia-számlákat részben védi az Ofgem brit energiaszabályozó által meghatározott árplafon Angliában, Walesben és Skóciában – de ez az oltalom nem korlátlan és nem is mindenkit véd. A változó tarifás szerződéseknél érvényes maximális egységár jelenleg júliusig rögzített, és április elején az árak valójában csökkentek is.

    Az igazi kérdés az, hogy a nagykereskedelmi energiapiacon mi történik most és május végéig – ez határozza meg majd a nyári számlákat. A Cornwall Insight energetikai tanácsadó cég legfrissebb előrejelzése szerint a júliustól szeptemberig tartó időszakra vonatkozó árplafon mellett egy átlagos fogyasztású kétfűtéses háztartás évi 1 871 fontot fizethet, szemben a jelenlegi 1 641 fonttal.

    A kormány jelezte, hogy szükség esetén télen is nyújthat támogatást az energiaszámlákon, de ez ezúttal nem lesz általános érvényű segítség – csak a leginkább rászorulóknak szól majd.

    A fűtőolajat használók helyzete a legnehezebb, hiszen rájuk semmilyen árplafon nem vonatkozik. Ez a fűtési mód különösen a vidéki területeken és Észak-Írországban elterjedt. Keir Starmer miniszterelnök 53 millió fontos támogatást jelentett be a legsebezhetőbb fűtőolaj-felhasználók számára, amelyet a területi önkormányzatokon keresztül osztanak majd szét.

    Emelkedő megélhetési költségek

    Március elején az OBR, a brit kormány hivatalos előrejelző szerve még azt jósolta, hogy az infláció az elkövetkező öt évben a jegybank 2%-os célértéke körül alakul majd. Ez az előrejelzés azonban még az iráni légicsapások előtt született.

    Ma az elemzők egyöntetűen úgy látják, hogy az infláció emelkedő pályán van. Ugyanakkor nem számítanak arra, hogy visszatér a 2022 októberében tapasztalt 11,1%-os csúcshoz, mivel az iráni konfliktus – az ukrajnai háborúval ellentétben – nem érinti közvetlenül az alapvető élelmiszerek, például a búza vagy az étolaj termelését.

    Kamatemelés is szóba kerülhet

    A Bank of England feladata, hogy az inflációt 2% közelében tartsa, és legfőbb eszköze ehhez az alapkamat. Februárban Andrew Bailey, a jegybank elnöke még további kamatcsökkentések lehetőségéről beszélt. Azóta azonban a bizottság 3,75%-on tartotta az alapkamatot, és kivárásra állt át. Sok elemző szerint a következő kamatlépés inkább felfelé mutat majd, nem lefelé.

    Ez azt jelenti, hogy a hitelfelvétel várhatóan drágább lesz, mint azt korábban gondolták – viszont a megtakarítók némileg magasabb kamatokra számíthatnak. Bizonytalan időkben az emberek általában többet takarítanak meg, ami azonban lassíthatja a gazdasági növekedést.

    A szabadidő és az utazás is drágulhat

    A tágabb pénzügyi hatások attól is függnek, hogyan alakul a háború és annak globális következményei. A nyaralási lehetőségek szűkülhetnek tavasszal és nyáron, a repülőjegyek ára pedig emelkedhet. A repülőgép-üzemanyag ára jelentősen megugrott, és bár a légitársaságok különféle vásárlási stratégiákkal igyekeznek tompítani a hatást, ha a kerozin tartósan drága marad, előbb-utóbb a jegyek árában vagy a járatok számának csökkentésében mutatkozik majd meg.

    Forrás: www.bbc.com