Címke: megtakarítás

  • Bankárok vagyunk, mégis pénzügyi hibákat követ el a gyerekünk

    Bankárok vagyunk, mégis pénzügyi hibákat követ el a gyerekünk

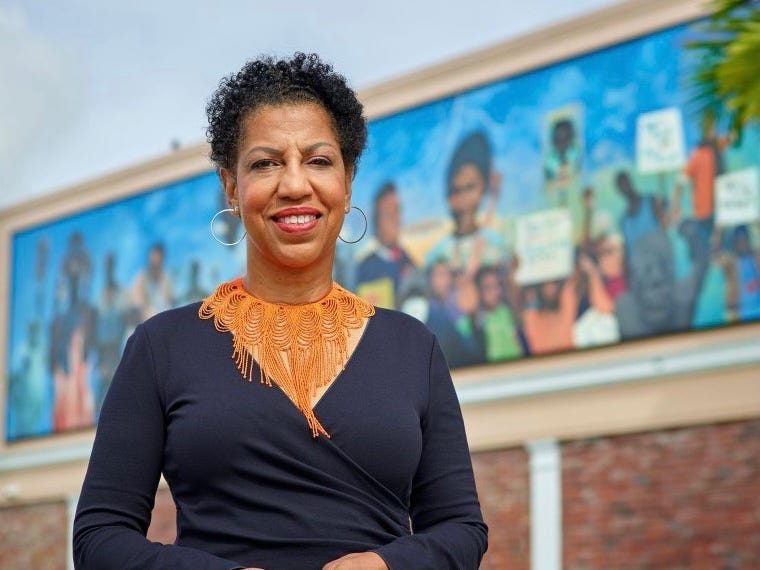
    Teri Williams gyermekkorát Indiantown városában töltötte, Floridában, ahol dédnagyanyja – akit mindenki Ma Honey-nak hívott – igazi vállalkozó asszony volt. Ma Honey cukorkaboltot, grilléttermet és szórakozóhelyet üzemeltetett, emellett bérleményeket is fenntartott. A kis Teri rendszeresen elkísérte őt a bérleti díjak begyűjtésekor, így már kiskorától fogva közel kerülhetett az üzleti élethez.

    A dédnagymama vállalkozásai egyfajta védelmet nyújtottak a családnak a szegregált déli városban. A megszerzett vagyon lehetőséget adott arra, hogy a nagyszülők más helyre költözzenek, ahol az apa már fekete diákok számára is elérhető középiskolába járhatott. Ma Honey házakat is épített, és az egyikük még Williams felnőttkorában is a família otthona volt.

    Egy ismert mondás szerint a vagyon három generációig tart – Williams már a negyedik volt. Amikor beiratkozott a Brown Egyetemre, ösztöndíjjal tanult, és bizonyos szégyenérzetet érzett kisvárosias, déli gyökerei miatt. Ma Honey üzleti zsenialitásának valódi értékét csak az ötvenes éveiben ismerte fel igazán.

    Bankvezetés és gyereknevelés egyszerre

    Williams a Brown Egyetemet követően a Harvard Business Schoolon szerzett diplomát, majd nagy nemzeti bankoknál helyezkedett el. A kilencvenes évek közepén férjével, Kevinnel együtt négy bankot olvasztottak össze Bostonban, Los Angelesben és Miamiban, létrehozva az OneUnited Bankot – amely kiemelten a fekete közösség pénzügyi igényeit szolgálja ki mind az ötven tagállamban.

    Kevin az elnök-vezérigazgatói, Teri az elnök-operatív igazgatói szerepkört töltötte be, miközben két gyermeküket nevelték, akik ma már 30 és 32 évesek.

    A megtakarítás mint alapelv

    A Williams-háztartásban a bankárlét nem luxust, hanem tudatos takarékosságot jelentett. A gyerekeknek elsőként azt tanították meg, hogy a megtakarítás szabadságot ad. Williams szerint a tartalék lehetővé teszi a kockázatvállalást – legyen szó akár egy lakásvásárlásról. Minél nagyobb a kockázat, annál nagyobb a lehetséges nyereség, de ehhez szükség van egy biztonságos pénzügyi párna megteremtésére, amely a elkerülhetetlen hibákat és visszaeséseket is átvészelhetővé teszi.

    A pénzügyi tudatosság még bennük sem magától értetődő

    A pénzügyi ismeretek fejlesztése Williams számára nemcsak a saját familia, hanem a tágabb fekete közösség szempontjából is kiemelt fontosságú volt. Gyerekkönyvet írt, amelyben olyan témákat dolgozott fel, mint a csekk-beváltók és a gyorskölcsönök csapdái. Az OneUnited iskolai pénzügyi oktatási programjaiba is beépítette ezeket a fogalmakat.

    Ennek ellenére még a saját gyermeke is belefutott egy alapvető félreértésbe. Fiatal felnőttként felhívta az anyját, mert nem értette a hitelkártyája egyenlegét – azt hitte, az összeg azt jelzi, mennyit költhet még, nem azt, hogy mennyivel tartozik. Williams bevallása szerint majdnem leesett a székről a meglepetéstől, de gyorsan emlékeztette magát: a pénzügyi fogalmak bonyolultak lehetnek, és nem kell szégyenkezni amiatt, ha valaki elsőre nem ért meg valamit.

    A következő generáció másképp gondolkodik a pénzről

    Williams tudatában van annak, hogy hiába folytak a pénzről szóló beszélgetések, amikor a gyerekek önállóan kezdtek el bánni a fizetésükkel, adóikkal és számláikkal, egészen más tapasztalatokkal szembesültek. Befektetési szokásaikban is eltérnek a szülőktől: míg Williams főként befektetési alapokban gondolkodott, addig gyermekei egyedi részvényeket választottak, és kriptovalutákba is fektettek – ami az anyának nem volt vonzó lehetőség.

    Williams azonban nem aggódik emiatt. Természetesnek tartja, hogy a pénzügyi döntések generációról generációra változnak. Reményei szerint a következő nemzedék még nagyobb léptékben gondolkodik majd: ahol Ma Honey egy kisvárost, ő és férje egy egész országot szolgált ki, talán az unokák már a világ felé nyitnak.

    Forrás: www.businessinsider.com
  • Kisvállalkozások egyre több dolgozónak kínálnak nyugdíjcélú megtakarítást

    Kisvállalkozások egyre több dolgozónak kínálnak nyugdíjcélú megtakarítást

    A kisvállalkozások körében látványosan terjedt el a munkavállalói nyugdíjtervek biztosítása, és ebből elsősorban a szellemi munkát végző alkalmazottak profitálnak.

    Több mint 5 millióval nőtt az érintett dolgozók száma

    A Gusto bér- és juttatáskezelő platform vezető közgazdásza, Nich Tremper adatai szerint 2019 óta több mint 5 millió kisvállalkozásnál dolgozó munkavállalónak lett hozzáférése valamilyen nyugdíjcélú megtakarítási programhoz. Korábban számos iparág egyáltalán nem kínált ilyen lehetőséget, ma viszont ez egyre inkább megszokottá válik. Jó példa erre a vendéglátószektor, ahol az érintett cégek aránya 2019-es 4%-ról 2026-ra 12%-ra emelkedett.

    Mely szektorokban a leggyakoribb a nyugdíjterv-kínálat?

    A 18 vizsgált ágazat közül a közigazgatás, a szakmai szolgáltatások és a pénzügyi szektor mutatja a legmagasabb részvételi arányt. A leglátványosabb növekedést ugyanakkor a közigazgatás, az informatika és az egészségügy területén mérték 2019 és 2026 között.

    Mi áll a bővülés hátterében?

    Tremper szerint több tényező is hozzájárult a változáshoz. Egyrészt egyes államokban jogszabályi kötelezettség írja elő a munkáltatóknak, hogy megfelelő nyugdíjterv hiányában állami programhoz csatlakozzanak. Kaliforniában például minden legalább egy főt foglalkoztató, nem mentesített vállalkozásnak kötelező ilyen megoldást felkínálni. Delaware-ben az öt vagy több W-2-es alkalmazottat foglalkoztató cégekre vonatkozik hasonló előírás.

    Másrészt a tehetséges munkaerőért folytatott verseny szintén ösztönzi a kisvállalkozásokat: azok a cégek, amelyek nem kínálnak versenyképes juttatásokat, hátrányba kerülnek a nagy vállalatokkal szemben.

    Kisvállalkozók a gyakorlatban

    Howard Telson, aki 2022 óta vezet egy kisebb könyvelőirodát, elmondta, hogy folyamatosan toboroz munkaerőt, és sok kollégája korábban nagyobb cégeknél dolgozott. Véleménye szerint egy ponton a 401(k) típusú nyugdíjterv felajánlása szinte nélkülözhetetlenné válik, ha a vállalkozás komolyan versenyez a nagyobb szereplőkkel. Az iroda nagyjából másfél évvel ezelőtt vezette be ezt a juttatást.

    Az órabéresek körében nőtt a leginkább a részvétel

    A statisztikák szerint 2019-ben a hozzáféréssel rendelkező órabéres munkavállalók mintegy egyharmada vett részt ténylegesen valamilyen nyugdíjprogramban, míg 2026-ra ez az arány 45%-ra emelkedett. A fizetéses dolgozóknál kisebb volt az elmozdulás: 70%-ról 73%-ra nőtt a részvétel.

    Tremper értékelése szerint, bár az összesített megtakarítási ráta némileg csökkent a kisvállalkozásoknál, ennek oka főként az, hogy az órabéres munkavállalók egyre nagyobb arányban kezdtek el nyugdíjcélra félretenni. Ez a folyamat azt mutatja, hogy a 401(k)-típusú megtakarítási lehetőség valóban szélesebb rétegekhez jutott el a gazdaságban.

    Forrás: www.businessinsider.com

  • Menyasszonyommal a szüleimnél élünk NYC-ben – így nyitottunk galériát

    Menyasszonyommal a szüleimnél élünk NYC-ben – így nyitottunk galériát

    Ciaran Short és szülei a New York-i lakásban
    A szerző szüleivel él New York Cityben.

    • A családom már évtizedek óta bérlakásban él New York Cityben, ahol a bérleti díj szabályozott.
    • A menyasszonyommal együtt beköltöztünk a szüleimhez, hogy pénzt takarítsunk meg és saját vállalkozást indítsunk.
    • Igyekszem viszonozni a szüleim segítségét azzal, hogy mindig ott vagyok nekik, ha szükségük van rám.

    Valahányszor elmondom valakinek, hogy a szüleimmel lakom, szinte azonnal érzékelhető az ítélkezés. Ez még tovább fokozódik, amikor kiderül, hogy nemcsak én – egy 28 éves felnőtt férfi –, hanem a menyasszonyom is velük él. A legtöbben rögtön magyarázatot keresnek: azt feltételezik, hogy munkanélküli vagyok, anyagi gondjaim vannak, vagy valamelyik szülőmet gondozom. Értem én ezt a reakciót – a popkultúrában a szüleivel élő felnőtt férfit általában kudarcnak és tehernek ábrázolják.

    A valóság azonban egészen más. A többgenerációs együttélés New York Cityben nemcsak általános jelenség, hanem kifejezetten ésszerű pénzügyi döntés – mind a fiatalabbak, mind az idősebb generáció számára. A megspórolt pénzen túl pedig egyszerűen élvezem a családom társaságát, és rendkívül sokat jelent nekem ez a kapcsolat.

    Évtizedek óta a családé ez a lakás

    Manhattan felső nyugati részén, az Upper West Side-on nőttem fel, abban a kétszobás, bérleti díj szempontjából védett lakásban, amelyben most is lakom. Szüleim, akik már a hetvenes éveikben járnak, mindketten igazi new yorkiak – édesanyám a Bronxból, édesapám Brooklynból származik.

    Apám huszonéves korában költözött az Upper West Side-ra néhány barátjával együtt, ám míg ők idővel odébbálltak, ő maradt, és végül ugyanabban a lakásban alapított családot. Az elmúlt több mint ötven évben a bérleti díj alig emelkedett, és amíg én is ott élek, a következő generáció számára is megmarad ez a kedvező szabályozás. 2020-ban költöztem vissza, és azóta közösen állom a rezsiköltségeket a szüleimmel.

    Ha nem lett volna ez a jelentősen kedvezőbb bérleti díj, valószínűleg egyikünk sem tudott volna New Yorkban maradni – annak ellenére, hogy mindannyian itt születtünk és itt nőttünk fel.

    Az együttélés lehetővé tette, hogy komoly megtakarításokat érjünk el

    Ciaran Short és menyasszonya
    A szerző menyasszonyával él a szüleinél.

    Négy évvel ezelőtt gyermekkori legjobb barátommal összefogva, közös megtakarításainkat bevetve megnyitottuk saját művészeti galériánkat Manhattan Lower East Side negyedében, ahol tíz évre szóló kereskedelmi bérleti szerződést kötöttünk. Szüleim nem gazdagok, de bölcsen bántak a pénzükkel, és ez a felelős hozzáállás mára nekem is lehetővé tette, hogy kockázatot vállaljak.

    Nincs vagyonkezelői alapom, és a szüleim egyetlen forintot sem fektettek be a vállalkozásomba – azonban a rendkívül megfizethető lakhatás hatalmas terhet vett le a vállamról ebben a drága városban, egyfajta biztonsági hálót teremtve számomra. Azzal a pénzzel, amelyet egyébként egy átlagos albérletre kellett volna fordítanom, sikerült talpra állítani az üzletemet.

    Igyekszem különféle módokon visszaadni a szüleimnek

    Bár sokat profitálok abból, hogy otthon lakom, mindent megteszek azért, hogy a szüleimnek is hasznára legyek. Feladataim egy jelentős része a WiFi-problémák megoldásából, a Gmail-fiók kezeléséből, alkalmazások telepítéséből és a Netflix megtalálásából áll – egyfajta házi IT-szakemberként funkcionálok. De ennél többet is igyekszem nyújtani: vissza szeretném adni nekik azt az időt, amit rám fordítottak.

    Éveket töltöttek azzal, hogy formálják az életemet és segítsék a fejlődésemet, ezért csak igazságos, hogy én is ugyanezt tegyem értük. Hiába nem tudom soha maradéktalanul meghálálni sem az időbefektetésüket, sem a türelmüket, sem a tényleges anyagi áldozataikat – megpróbálom. Egy másik városrészbe vagy csak néhány megállóval arrébb költözni ellentmondana annak a célomnak, hogy valóban ott legyek nekik.

    Ehelyett a menyasszonyommal minden nap főzünk, mi végezzük a bevásárlást, mosogatunk, sétáltatjuk a kutyát, és ellátjuk a háztartással járó egyéb teendőket – ezzel felszabadítva szüleimet, hogy több időt töltsenek azzal, ami örömet okoz nekik.

    Bár szeretném, ha abban a helyzetben lennék, hogy luxusutazásokat, elegáns vacsorákat és egy vidéki nyaralót finanszírozhassak nekik, ez egyelőre nem adott. Így a legjobb, amit tehetek: mindig ott vagyok, és időmmel, gondoskodásommal fejezem ki a szeretetemet és a hálámat.

    Bevallom, néha még mindig kicsit kínos elmondani, hogy a szüleimmel élek. De tudom, hogy egyszer nem lesz adott a luxus, hogy hazaérve az ő hangjukat halljam – és ezt tartom szem előtt, amikor a valóban fontos dolgokra koncentrálok.

    Forrás: www.businessinsider.com